Respuesta a Saifedean Ammous
Saifedean Ammous es un destacado economista especialista en el mundo de las criptomonedas. En el año 2018 publicó un best-seller llamado “El Patrón Bitcoin”, libro que a mí personalmente me recomendó la gran economista Yayi Morales, pero que aún no he podido leer. A pesar de haber recibido una educación “mainstream”, Ammous se identifica con la escuela austriaca de economía pero, pese a ello, se ha mostrado muy crítico con la política económica de Javier Milei.
En los próximos días, Ammous visitará la Argentina y expondrá en La Bitcoinf, la conferencia del mundo bitcoiner más grande de Sudamérica. En dicho evento tendré la oportunidad de intercambiar con él, en particular sobre sus críticas al programa económico.
Para ello, estuve leyendo uno de sus más recientes artículos, donde sostiene que lo de Milei es una “estafa austriaca”. A continuación, encontrarán las principales críticas que Saifedean Ammous le hace a la economía de Milei y mis comentarios sobre cada uno de estos puntos.
Para resumir mi posición en términos generales, diría lo siguiente: en cierto que, especialmente si tomamos una visión rothbardiana de la escuela austriaca, Milei no ha llevado adelante una política económica tan radical. Sin embargo, eso no lo descalifica como austriaco. En segundo lugar, si bien algunas observaciones de Ammous son correctas y están respaldadas por los datos, muchas otras no lo están. Finalmente, no es categórico que este modelo vaya a terminar generando una catástrofe para la economía argentina y, por carácter transitorio, para todos los austriacos y libertarios del mundo. De hecho, me inclino a pensar que por primera vez -si estas políticas se mantienen- Argentina tiene chances de prosperar.
Por último, aclarar que lo que digo no implica necesariamente que yo defienda nada que esté fuera de la política económica de Javier Milei. De hecho, en otros ámbitos he repetido que no comparto su visión alt-right, nacionalista y conservadora del mundo, ni ninguna política local o internacional que vaya en este sentido.
Comencemos.
- Milei no hace políticas austriacas.
Ammous comienza su artículo de mayo de este año diciendo que la política económica de Milei no tiene nada que ver con la que llevaría adelante un economista austriaco. Agrega, además, que ha utilizado a la escuela austriaca de economía como una pantalla para liderar uno de los gobiernos más inflacionarios de la historia de Argentina:
“I can confidently say Javier Milei’s policies bear no resemblance to what an Austrian economist would do, and he has used Austrian economics as a cover to run one of the most inflationary presidencies in Argentina’s highly inflationary history”.
En primer lugar, es difícil sostener que la etiqueta de austriaco pueda ser una pantalla para algo siendo que, o bien nadie sabe en la arena política qué es la escuela austriaca, o la mayoría de los que sí saben tienen una opinión negativa sobre ella.
En segundo lugar, ¿qué haría un economista austriaco en Argentina en 2023? Creo que tampoco es tan categórico el asunto. En una entrevista de marzo de este año yo sostenía que “a la hora de la política concreta, de mirar el mapa de dónde estamos, de dónde veníamos, y qué se puede hacer en términos de pasos para mejorar, un economista formado en la escuela austriaca, va a tener una mirada muy parecida a la de un economista formado en la tradición de Chicago”. O sea, teniendo en cuenta el punto de partida (alta inflación, riesgo país, regulaciones asfixiantes, control de cambios, restricciones para importar), cualquier política que desarme esto está bien vista por economistas liberales en general. Después habrá matices, pero, por ejemplo, Ludwig von Mises no era un anarcocapitalista, era un liberal clásico que incluso aceptaba un rol para el gobierno en la protección de la salud.
En muchos sentidos, entonces, el programa de Milei es un programa de ajuste y reformas bastante “ortodoxo”. Ahora, no tengo registros de algún otro país que haya llevado a cabo un ajuste fiscal de 5 puntos del PBI de un día para el otro. Tampoco que haya conseguido gran parte de ese ajuste gracias a la reducción del gasto público. Tampoco he visto presidentes de Argentina que no solo quieran abrir la economía (y la hayan abierto en la medida de las posibilidades políticas) sino que también critique abiertamente a los empresarios que piden protecciones. Menos todavía a uno que defienda reducir el gasto público incluso en temas sensibles. Creo que ahí hay una eminente inspiración austriaca[1].
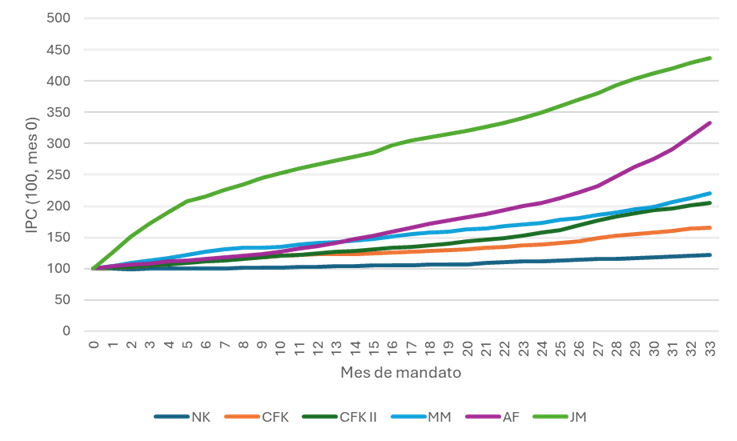
En tercer lugar y yendo a los datos concretos, no es cierto que la presidencia de Milei sea la “más inflacionaria” de la historia. La confusión puede surgir si uno mira los datos de inflación acumulada, como los que muestra el gráfico 1.
Gráfico 1. Inflación acumulada por presidencia.
Fuente: ICC en base a INDEC y consultoras privadas.
En este gráfico sí se observa que los precios en los meses de mandato de Milei se multiplicaron por 4,35, mientras que en todas las presidencias previas lo hicieron por cifras menores.
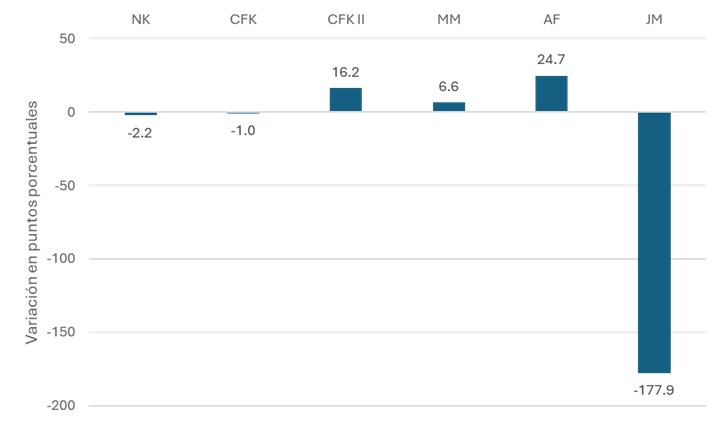
Sin embargo, se ve distinto el tema si en lugar de considerar los datos acumulados miramos la comparación de la tasa de inflación anual al inicio y en el mes 33 de mandato.
Gráfico 2. Variación de la inflación anual. Mes 33 vs. 1.
Fuente: ICC en base a INDEC y consultoras privadas.
En el gráfico 2 se observa que durante la presidencia de Milei la inflación cayó en 178 puntos porcentuales, mientras que en las tres anteriores la inflación aumentó entre 7 y 25 puntos al mes 33 del gobierno. Se podrá decir que el punto de partida de Milei es muy alto y eso debe atribuirse a su propia política (dado que el primer mes de gobierno es diciembre de 2023). Pero cualquiera con honestidad intelectual deberá admitir que el salto de la inflación en diciembre de 2023 no es responsabilidad de Milei, quien se limitó a “destapar una olla” de precios regulados (dólar, transporte, energía, entre otros), sino de la política económica anterior.
- Milei es otro demagogo inflacionista latinoamericano.
Acaso en línea con la percepción anterior, Ammous sostiene que Milei es un nuevo demagogo latinoamericano, que viene a cumplir promesas imposibles con emisión monetaria y endeudamiento público:
“Milei has been just another Latin American inflationist demagogue, selling his citizens pipe-dreams financed through inflation and debt that will burden and impoverish them for generations”.
Si esta afirmación fuese cierta deberíamos ver:
- Un incremento del déficit fiscal primario.
- Un incremento de la emisión monetaria para financiar al tesoro.
- Un incremento de la deuda pública.
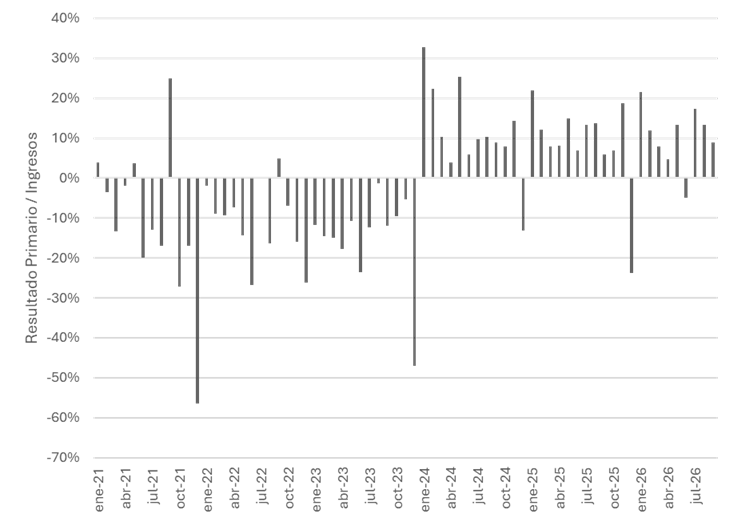
Veamos si algo de esto pasa. En el gráfico 3 se observa que desde que llegó Milei al gobierno el resultado primario pasó de negativo a positivo. En promedio, desde enero de 2021 y hasta la asunción de Milei, el resultado primario fue negativo en 11,4% de los ingresos tributarios. Desde diciembre de 2023 en adelante, el promedio pasó a ser positivo en 8,6%.
Gráfico 3. Resultado primario expresado como porcentaje de los ingresos del gobierno.
Fuente: ICC en base a INDEC y consultoras privadas.
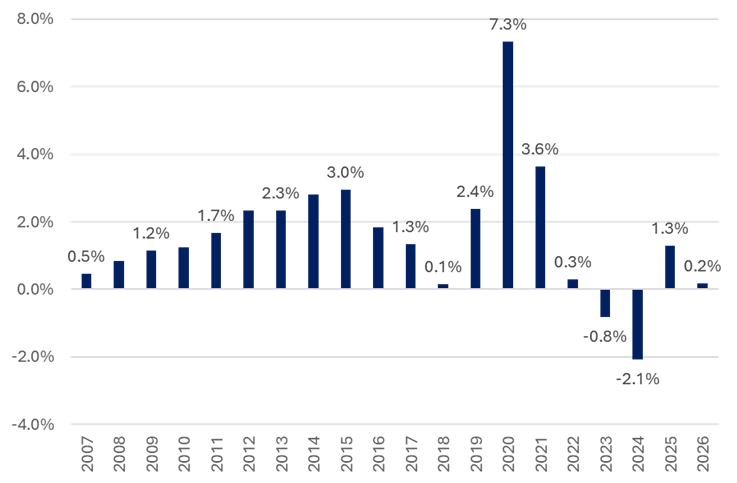
En el gráfico 4 vemos que la emisión monetaria explicada por motivos fiscales se incrementó sostenidamente entre 2007 y 2015. Tras un período de descenso durante la presidencia de Macri volvió a subir hasta el pico histórico de la pandemia. Durante la presidencia de Milei, si bien existen años donde todavía hay emisión monetaria con origen fiscal (esto es por transferencia de utilidades del BCRA al tesoro), en el acumulado de los tres años de mandato, el resultado es negativo en 0,6% del PBI. Es decir, en todos estos años, el gobierno no “le vende a los ciudadanos sueños pagados con inflación” sino todo lo contrario, el fisco es un removedor neto de liquidez en pesos del mercado.
Gráfico 4. Emisión monetaria con origen fiscal, en % del PBI.
Fuente: ICC en base a INDEC y consultoras privadas.
Finalmente, si miramos el dato de deuda pública en porcentaje del PBI, tampoco podríamos decir que el gobierno esté incrementando el endeudamiento para financiar aventuras populistas. En 2023, la deuda fue de 56% del PBI. Por el efecto de la devaluación, saltó al 73% en 2024, pero desde entonces ha bajado, hasta ubicarse en 61% con datos hasta el segundo trimestre de este año.
El tema de la deuda puede complejizarse un poco si no solamente miramos la ratio contra el PBI. Abordaremos esas complejidades más adelante.
- Milei no eliminó el Banco Central
Otra crítica que encontramos es que Milei rompió su promesa de campaña y acaso el contenido más austriaco de su plataforma: el cierre del Banco Central y la consecuente dolarización de la economía:
The biggest promise broken by Milei was the promise of closing the central bank, which he claimed was non-negotiable during his election campaign, and is the Austrian position. He had a clear mandate from his voters to do this, but he chose not to and shifted to silly Chicago-Keynesian nonsense about managing the money supply and reviving the peso.
Una primera aclaración: no sabemos si el mandato de los votantes era cerrar el Banco Central. Sí podemos pensar que era bajar la inflación. Es decir, es más razonable pensar que los votantes tienen un objetivo en mente, pero no tanto un medio específico para alcanzar ese objetivo.
En segundo lugar, no estoy tan de acuerdo que “la posición austriaca” sea cerrar el banco central. Friedich Hayek es el miembro de la escuela austriaca más reconocido a nivel global (de hecho, recibió el Nobel en 1974) y en la obra que publicó poco después de haber recibido su galardón máximo, postuló la “Desnacionalización del Dinero” a través de la competencia de monedas, no de la eliminación de la autoridad monetaria. Por su parte, Mises, en un epílogo que escribió en 1953 para la reedición de su obra La Teoría del Dinero y del Crédito defendió la fijación del tipo de cambio y dejar de emitir moneda como forma de estabilizar la tasa de inflación.
Es recién a partir de principios de los años 70 que tanto Murray Rothbard como Lawrence White, ambos seguidores de la tradición austriaca, comienzan a escribir postulando que la mejor alternativa para la “política monetaria” es eliminar el Banco Central, o bien privatizarlo por completo. Es decir, en este punto, se podría decir que la política monetaria de Milei no es rothbardiana o whiteana, pero no que no sea compatible con posiciones austriacas.
Por otro lado, yo mismo defendí la posición a favor de la dolarización antes de que Milei fuera presidente. Pero no por estar a favor de dicha posición dejé de reconocer sus riesgos, que resumiré acá en dos: 1) existió siempre un problema de falta de dólares para dolarizar. Emilio Ocampo había propuesto un mecanismo, pero probablemente este no pasó “la prueba del mercado”; 2) una economía dolarizada, pero con las regulaciones y restricciones a la movilidad de los factores como la de Argentina, se expone a que los shocks (externos o internos) sean absorbidos con aumentos del desempleo y recesión económica.
Para Ammous, la competencia de monedas es “una idea ridícula” y al dejar vivo al Banco Central, Milei garantiza la continuidad de la inflación, mientras que de haber cerrado el BCRA la inflación ya sería parte de la historia:
By keeping the central bank and maintaining its monopoly over currency issuance and banking licensing, Milei guaranteed a continuation of peso inflation, forcibly impoverishing Argentina.
(…)
Had Milei gone through with dollarization or liberalization of the central bank, inflation would already be part of Argentina’s history. By keeping the central bank monopoly and not dollarizing, Milei has ensured it is in Argentina’s future.
En realidad, esto no es necesariamente así. La evidencia empírica internacional es abrumadora: un Banco Central puede terminar con la inflación, o al menos llevarla a niveles bajos y predecibles. Es decir, no es condición necesaria no tener Banco Central para reducir la inflación.
Sí es cierto que los países que dolarizan (ejemplo Ecuador) reducen la inflación más rápidamente. Pero de nuevo: si no había dólares para dolarizar al tipo de cambio de mercado: ¿qué costo íbamos a tener que pagar por hacerlo? Por otro lado, ¿qué riesgos futuros implica una moneda dura en un país sin movilidad de factores como Argentina?
- La emisión monetaria aumentó de forma desmesurada.
Si bien como decía antes, la existencia de un Banco Central no anula la posibilidad de terminar con la inflación (bueno, al menos de tener una inflación baja y predecible), es posible argumentar que en el caso argentino de todas maneras esto no ocurrirá porque la emisión monetaria del Banco Central de Javier Milei ha sido descontrolada. En esta línea argumenta precisamente Ammous, quien llama la atención acerca de lo mucho que crecieron prácticamente todos los agregados monetarios desde que asumió la presidencia el anarcocapitalista argentino:
After 30 months in office, here are the total increases in money supply aggregates, along with their compound monthly and annual growth rates, as well as the change in the consumer price index.
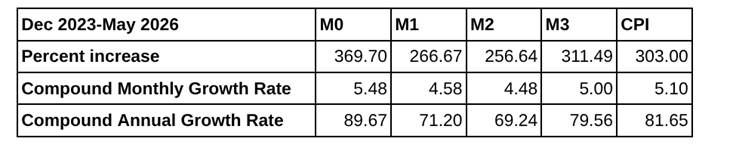
Estos datos son correctos y yo coincido (lo he dicho públicamente al menos acá) en que las variables monetarias se comportaron de forma poco ortodoxa para un programa destinado a bajar la inflación.
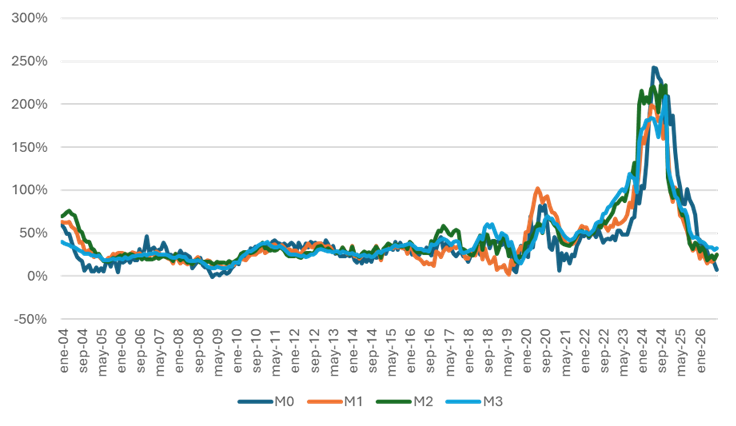
Al mismo tiempo, también hay que decir que no siempre es lo mejor mirar los datos acumulados. ¿Por qué? Porque si miramos en lugar del acumulado de incremento, la variación anual, observaremos que entonces este problema -que correctamente se identifica-, también parece estar en camino de resolverse.
Gráfico 5. Agregados monetarios, variación anual. Datos mensuales.
Fuente: ICC en base a BCRA.
Lo que se observa en el gráfico 5 es que, si bien los agregados llegaron a incrementarse a ritmos superiores al 250% anual, en la actualidad crecen a la menor tasa en casi dos décadas. La última vez que la base monetaria había crecido tan poco fue durante un breve lapso durante el gobierno de Macri, donde el Banco Central decidió, y mantuvo por unos 14 meses, congelar la base monetaria de forma completa. Antes tenemos que irnos a 2009 para encontrar ritmos de aumento de los agregados monetarios tan pequeños. Para quienes creemos que la inflación es un fenómeno monetario, como creo que también comparte Saifedean, esta es una buena noticia.
- La deuda crece en USD 70 mil millones.
Saifedean Ammous sostiene que, a pesar de prometer terminar con el crónico problema del endeudamiento del sector público de Argentina, el gobierno de Milei incrementó la deuda en nada menos que USD 70 mil millones. Los datos reflejan la realidad, entre noviembre de 2023 y abril de 2026 la deuda en dólares pasó de USD 422 mil millones a USD 494 mil millones. Si extendemos el análisis a hoy, en septiembre de 2026 la deuda del gobierno había bajado solamente a USD 484 mil millones.
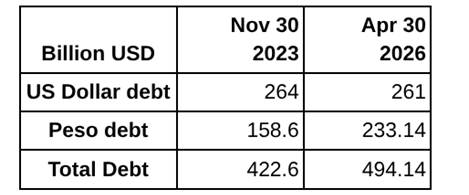
El problema es que se utilizan estos números para cuestionar la existencia del ajuste fiscal. Ammous dice específicamente que el ajuste fiscal es el resultado de “contabilidad creativa” ya que la “deuda nacional sigue creciendo”:
The biggest victory Milei’s supporters continue to claim is that he has balanced the government’s budget, but that seems to be the result of creative accounting, as the national debt continues to increase. The most obvious way this paradox is resolved is by realizing that the exorbitant interest the government pays on the LECAP bonds is not counted as part of the government’s expenditures. By ignoring the interest burden and the rollover risk of the peso-debt complex, the fiscal surplus means little.
Further, a free-market approach to government spending is not just about balancing the budget for its own sake; it is also about freeing the economy from the shackles of government monopolies and freeing critical institutions from the stranglehold of state control, which prevents them from operating productively and profitably to serve people
En este párrafo Ammous también sostiene que la contabilidad creativa surge de utilizar instrumentos para la deuda con intereses capitalizables, ocultando un mayor déficit fiscal (lo explicamos más adelante), y que una política verdaderamente pro-mercado no consiste solo en equilibrar las cuentas sino también en “liberar la economía del control estatal”.
Empecemos por este último punto. El superávit del gobierno es cierto si consideramos lo que se conoce como resultado primario. Es decir, considerando el gasto antes de pagar los intereses de la deuda. Y ese superávit no se consiguió de cualquier manera, sino mediante un importante ajuste del gasto público.
Cuadro 1. Gasto público nacional. Expresado en $AR del 3T2026, pasado a dólares del 3T2026, variación en términos reales.
| Concepto | 3T 2023 (millones de USD) | 3T2026 (millones de USD) | Variación % real |
| Gasto Primario | 38,050 | 27,369 | -28.1% |
| Prestaciones sociales | 20,105 | 17,214 | -14.4% |
| Jubilaciones y pensiones | 11,494 | 11,224 | -2.3% |
| Asignación Universal para Protección Social | 814 | 1,296 | 59.3% |
| Subsidios Económicos | 3,960 | 2,439 | -38.4% |
| Energía | 2,990 | 1,883 | -37.0% |
| Transporte | 902 | 554 | -38.6% |
| Gasto en Salarios | 5,184 | 3,584 | -30.9% |
| Transferencias a Provincias | 1,609 | 394 | -75.5% |
| Transferencias a Universidades | 1,356 | 1,141 | -15.8% |
| Gastos de Capital | 3,560 | 819 | -77.0% |
Fuente: ICC en base a Informe Mensual de Ingresos y Gastos.
Como se ve en la tabla, el gasto primario cayó 28,1% a pesar de que sólo hay un recorte de 2% en el gasto en jubilaciones y un notable incremento del 59,3% en términos reales en la Asignación Universal por Hijo. En términos de infraestructura, la caída real es de 77%, pasándose de un gasto estimado de USD 3.560 millones a uno de solamente 819 millones. Otros rubros del gasto que cayeron fueron los subsidios económicos, el gasto en salarios estatales (donde se despidió a cerca de 70.000 trabajadores) y las transferencias a provincias y universidades. Con semejante recortes presupuestarios, no es razonable pensar que estamos frente a un festival de endeudamiento público.
Sin embargo, sí es cierto que la deuda -medida en dólares- crece. Y también es cierto que gran parte de la explicación de este crecimiento tiene que ver con el tipo de estrategia financiera que eligió el gobierno nacional.
En el cuadro 2 se observa en detalle los motivos por los cuales la deuda en dólares creció en USD 61,1 mil millones desde noviembre de 2023.
Como se ve, hoy existe “financiación neta negativa”. Es decir, el gobierno cancela más capital que la nueva deuda que emite, por un monto total de USD 33 mil millones en estos dos años y medio. Si estuviéramos en un proceso típico de endeudamiento populista por aumento del gasto público la deuda bruta aumentaría principalmente por este rubro, que sería positivo. Esto ya es UN MUNDO DE DIFERENCIA respecto del pasado.
Cuadro 2. Evolución de la Deuda Bruta de la Administración Central.
| Evolución de la Deuda Bruta de la Administración Central | |
| Stock al inicio (30/11/2023) | 425,556 |
| Financiamiento, canjes y emisiones | 678,421 |
| Amortizaciones, canjes y cancelaciones | 711,674 |
| Operaciones netas | -33,253 |
| Otros | -190 |
| Ajustes por tipo de cambio y CER | -13,297 |
| Ajustes por capitalización de intereses | 107,811 |
| Variación total | 61,072 |
| Stock al final (30/09/2026) | 486,628 |
Fuente: ICC en base a Informe Mensual de Ingresos y Gastos.
El cuadro también nos indica que la deuda en pesos (ajustada, o no, por inflación) expresada en dólares cayó en USD 13,2 mil millones. Y esto nos lleva a que el motivo que explica el incremento de la deuda total sea el incremento de USD 107,8 mil millones debido a la capitalización de intereses de las LECAP. Esto es lo que Ammous califica de “contabilidad creativa”, pero en realidad se trata de un cambio en la forma de refinanciamiento del gobierno. El cambio implica que, en lugar de emitir exclusivamente títulos que pagan intereses periódicamente, el Gobierno utiliza instrumentos que incorporan los intereses devengados al capital de la deuda, postergando su pago efectivo.
Al procederse de esta forma, los intereses no deben pagarse cash al vencimiento, sino que se suman al capital adeudado, por lo cual no impacta en el resultado financiero medido en “base caja”, pero sí te sube la deuda en dólares, especialmente si la tasa de interés que pagás es superior a la tasa de devaluación.
Ahora bien, este incremento no muestra que el gobierno no tenga superávit primario (lo tiene gracias al recorte de gasto que mencionamos anteriormente), ni que el uso de Lecap para refinanciar sus compromisos sea una estrategia deliberada para ocultar un desequilibrio mayor. Es cierto que si consideráramos los intereses totales (devengados y efectivamente pagados), el resultado financiero sería negativo (el FMI lo estimó en 0,8% del PBI para 2025, lo que implicaría el menor déficit financiero desde el año 2009, de todas maneras), pero no es este el único motivo por el cual es posible endeudarse colocando este tipo de instrumentos.
La colocación de deuda con intereses capitalizables puede deberse a una estrategia de preservación de la liquidez, ya que al vencimiento no es necesario obtener pesos para pagar los intereses.
Ahora bien: ¿no sería deseable que, incluso considerando estos instrumentos, la deuda cayera en dólares? Digamos que eso podría pasar si la tasa de interés que se pagara fuera inferior a la tasa de devaluación. Pero eso no ocurre porque el gobierno paga la tasa de interés que el mercado le exige, y ésta es una tasa en pesos real positiva contra la inflación (o bastante en línea con ella), y a su vez ésta viene siendo superior a la tasa de devaluación.
Es posible que alguien diga que es un problema que la tasa de interés sea superior a la tasa de devaluación, pero como lo veo yo la tasa es positiva en términos reales (algo deseable, porque si no castigás el ahorro) y, por otro lado, dado que el dólar sube menos que la inflación, también se pone positiva en dólares. Pero este último punto no es una mala noticia, el dólar sube por debajo de la inflación porque bajó el riesgo país y porque estamos exportando grandes valores de productos energéticos y agropecuarios gracias a que dejamos de castigar a los sectores que tienen ventajas comparativas. No veo nada para criticar de esto último.
Para resumir, es cierto que la deuda en dólares crece. Es cierto que lo hace gracias a la estrategia de refinanciación que implementa bonos “zero cupon” que capitalizan intereses. No es cierto que esto sea contabilidad creativa. No es cierto que este incremento de la deuda equipare a Milei con sus predecesores gastomaníacos que o bien no hicieron nada para reducir el déficit fiscal, o bien hicieron todo lo que estuvo a su alcance para incrementarlo.
- La crítica por el “carry trade”
Se denomina carry trade a una estrategia de trading en la cual un inversor se endeuda en una moneda con una tasa de interés baja para colocar sus fondos en un instrumento en otra moneda que paga una tasa de interés más alta. Al final de la operación, si el tipo de cambio no se movió, el inversor paga su deuda (baja tasa de interés), con el alto retorno que consiguió en el segundo instrumento.
Claramente, las ganancias de esta estrategia no están garantizadas. Si sube suficientemente el tipo de cambio entre las dos monedas, la inversión puede quedar pulverizada al ser medida en la moneda en la que el inversor se endeudó. Es decir, la estrategia no está exenta de riesgos, mucho menos en entornos donde el tipo de cambio tiene flexibilidad.
Si tengo que llevar esto a Argentina, la estrategia consistiría en traer dólares al país, venderlos a cambio de pesos, colocar los pesos a la tasa de interés vigente, y una vez cobrado el interés, volver a comprar dólares. Si la tasa de interés fue -digamos- 25%, y el dólar no se movió en el período, entonces obtuve una ganancia suculenta en dólares.
Ammous apunta contra este sistema, sostiene que en Argentina es la norma, y destaca que este mecanismo implica elevados riesgos y costos para la economía tanto a corto como a largo plazo.
Veamos:
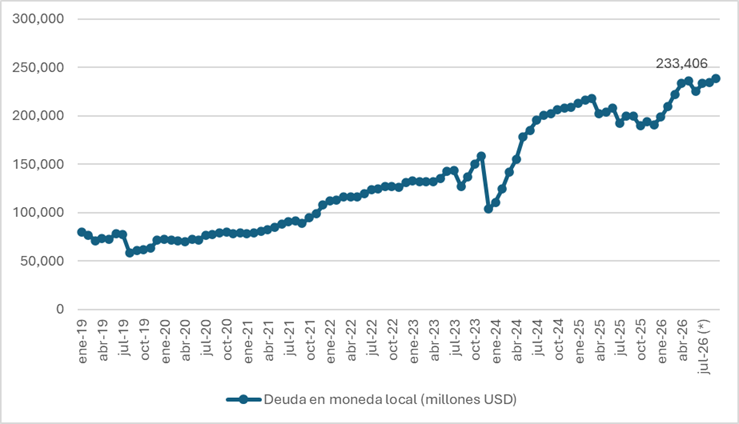
“In a country whose total stock market capitalization is ~US$90b, the carry trade constitutes around US$233b of investment, all placed into buying government ponzi bonds at exorbitant interest rates, which the government can only pay back through printing obscene amounts of pesos”
Precisemos algo acá: el dato que Ammous llama “carry trade” es todo el stock de deuda en pesos medido en dólares. El dato para abril es consistente con su afirmación.
Gráfico 6. Deuda pública denominada en pesos, expresada en dólares.
Fuente: ICC en base a secretaría de finanzas.
Sin embargo, no es correcto afirmar que la deuda en pesos del gobierno nacional deba pagarse “solo mediante la impresión de cantidades obscenas de pesos”. La deuda en pesos puede ser refinanciada (lo que viene ocurriendo desde 2023) o incluso pagada en pesos con superávit financiero. En ninguno de estos casos se debe emitir más dinero.
Sobre las consecuencias presentes y futuras del “carry”, Ammous dice:
This carry trade will, of course, end in a painful collapse for many latecomers and long-term bondholders, but just because it will generate a bad long-term outcome does not mean there is any short-term upside. In the short-term, the carry trade has hollowed out the Argentine economy of productive capital, causing an overwhelming number of businesses to shut down and jobs to be destroyed, while the Argentine stock market is one of the worst-performing in the region and the world. Why invest in actual productive businesses when you can just gamble on the carry trade and make ~2-3% return per month?
Este argumento es muy escuchado en nuestro país… que un día, cuando los inversores quieran realizar sus ganancias en dólares, le demanda de divisas será tan alta que todo volará por el aire. Sin embargo, tiene el problema de suponer que cualquier tasa alta en dólares implica insostenibilidad financiera. Además, parece asumir que la elevada tasa en dólares es una decisión deliberada del gobierno.
Empecemos por esto último. Seguramente todos estaríamos más contentos con una situación en donde la tasa en pesos sea 1% anual y el dólar también suba 1% anual. Pero: ¿qué nivel de riesgo país y de inflación deberíamos tener para que estas condiciones se den en la realidad?
Entiendo que el tema del riesgo país es clave acá. La tasa es alta porque el riesgo país es alto y también porque la inflación lo es. Al mismo tiempo, la inversión sigue sin arrancar porque el riesgo país es alto. Y los negocios cierran porque -dado que el gobierno debe intentar reducir el riesgo país- hizo un ajuste fiscal que sinceró tarifas, redujo salarios y redujo el gastro en obra pública, un shock negativo importante en la demanda agregada de la economía. Es normal que veamos una economía golpeada de corto plazo.
Ahora, a largo plazo: ¿Cómo termina? ¿Con el dólar volando y una nueva crisis cambiaria, o con las tasas en pesos bajando y entonces con fondos yendo a otros instrumentos más atractivos?
In 2 years, industrial production in Argentina is down 7.9%, and the industrial sector is running at 53.6% of capacity, which makes sense when you consider that very few industries can compete with the returns of investing in the carry trade bond ponzi.
Ammous encuentra que la dificultad de la industria se debe al “carry trade”, pero es raro que alguien identificado como austriaco / libertario no vea otra explicación posible. La industria, que vivió protegida por tantos años, está simplemente adaptándose a una nueva realidad donde:
- tiene que pagar tarifas reales / verdaderas,
- tiene que competir con importaciones que ahora simplemente se dejaron de prohibir,
- tiene que competir con un tipo de cambio que, a causa del cambio de modelo, es más bajo en términos reales de lo que a la industria le gustaría. En parte, también, ese tipo de cambio responde a que el gobierno no interfiere con las fuerzas del mercado y frente a un shock de oferta de dólares por petróleo, minería y agro, no castiga a los sectores beneficiados por el contexto internacional.
Para Ammous, lo mejor es que el carry trade termine pronto porque sino un país que era una economía “industrializada” pasará a ser una “primitiva”:
The longer this goes on, the more Argentina loses its productive businesses, de-developing from a modern, industrialized economy into an impoverished, primitive economy where only connected financial speculators can live well, while everyone else struggles for scraps.
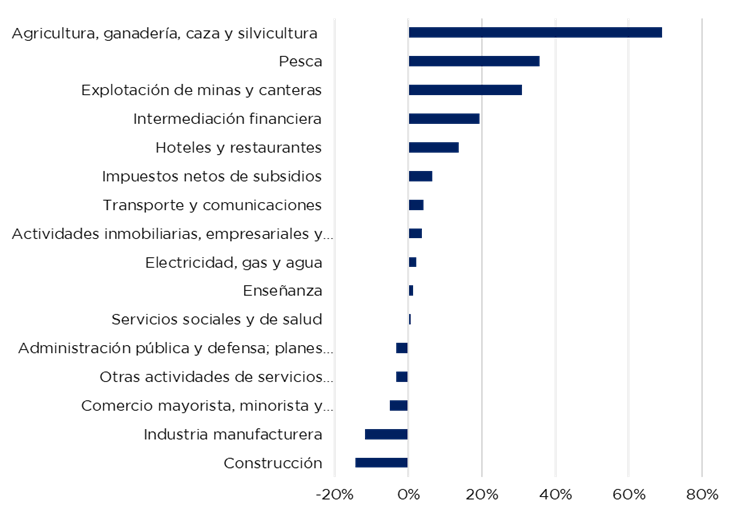
Los datos no acompañan esta narrativa. Si se observa la producción por sectores, es cierto que caen en comparación con 2023 la construcción la industria manufacturera y el comercio, pero también es cierto que crecen la intermediación financiera, hotelería y restaurantes, transporte y telecomunicaciones, actividades inmobiliarias, enseñanza y servicios como electricidad, agua y gas. Ninguno de estos sectores es propio de una economía “primitiva” o puramente extractiva como le gusta describir a los economistas locales.
Gráfico 7. Producción por sectores. Variación contra 2023.
Fuente: ICC en base a EMAE.
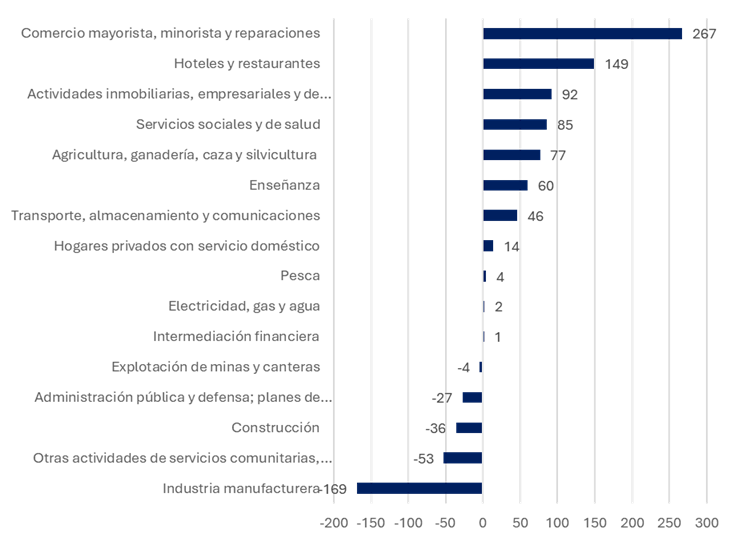
Lo mismo puede concluirse cuando se miran los cambios en el empleo. El sector manufacturero destruyó 169 mil puestos de trabajo entre 2023 y 2026, pero éstos crecieron en las áreas de servicios. Debe recordarse que los países desarrollados no se caracterizan por tener gran empleo en la manufactura, sino por tener a la mayoría de su población en el sector de servicios, que es el que explica la mayor parte de su PBI en casi todos los casos.
Gráfico 8. Variación del empleo total por sectores desde 2023.
Fuente: ICC en base a INDEC – Generación del Ingreso e Insumo de Mano de Obra.
Por último, el encono de Ammous con el carry trade lo lleva a ingresar en argumentos muy similares a los de la izquierda radical de nuestro país:
By cutting spending on critical infrastructure that cannot prove itself in the free competitive market, while continuing to pay tens of billions of dollars every year as interest to the bankers and hedge funds playing the Argentine carry trade, Milei is teaching a generation of people worldwide that libertarianism is about degrading the critical infrastructure and institutions on which the vast majority of society depends, in favor of enriching the richest who can afford to play the government’s ponzi.
Digo que este argumento es similar al de la izquierda porque suelen proponer no pagar la deuda (intereses usurarios, deuda ilegítima, etc.) para poder gastar en las cosas verdaderamente importantes. ¿Se acuerdan de Alberto Fernández diciendo que iba a pagar jubilaciones al dejar de pagar los intereses de las Leliq?
No veo por qué sería poco libertario hacer todo lo contrario. Tampoco veo que tenga poco sentido económico. Es que, veamos, todo gasto deficitario exige financiamiento, sin importar cuán bueno y deseable nos pueda parecer ese gasto. Ahora, si sistemáticamente no reconocés a los que te prestan, los defaulteás, los restructurás, o los licuás con inflación, entonces eventualmente no vas a conseguir ningún financiamiento para seguir manteniendo dichos gastos. Esta es la historia de Argentina.
¿Qué hacer entonces? Tenés que empezar a pagar, a como dé lugar y en las condiciones que te pidan, de forma tal de ir recuperando la confianza de los inversores y la credibilidad. Te puede parecer un costo elevado, una tasa elevada, pero no es razonable pensar que la alternativa es no pagar la deuda para comprar mejor infraestructura. De hecho, diría que ese es el razonamiento que nos llevó, en el pasado, a tener niveles astronómicos de riesgo país
- A modo de conclusión
Para cerrar, tras haberme empapado de las críticas de Saifedean Ammous a la política económica de Milei debo decir que no me encuentro persuadido. Puedo comprender los ataques contra la emisión monetaria descontrolada, incluso el descontento con que el gobierno no cerró el Banco Central. Sin embargo, me parece exagerada y demasiado superficial la posición sobre el incremento de la deuda, y directamente me parecen errores de análisis los ataques al carry trade como si hubiese alguna mejor alternativa posible dadas las condiciones iniciales.
De nuevo, por supuesto que siempre hay aspectos para mejorar, pero en líneas generales rechazo completamente que el gobierno de Milei sea uno más entre tantos ejemplos de demagogia inflacionista latinoamericana. Puede que no sea un modelo 100% rothbardiano (como no existe ninguno en el mundo, algo que también conviene destacar), pero creo que representa una oportunidad única para nuestro país. Si al menos el corazón del modelo se mantiene en el futuro —austeridad fiscal, apertura económica y vocación desreguladora—, las puertas de la prosperidad podrían finalmente abrirse para la Argentina.
[1] Jesús Huerta de Soto sostiene en un artículo de 1992 que hay que saludar los movimientos “en la buena dirección”. Incluso sobre las experiencias latinoamericanas de los 90: “una importancia similar tendrán a la larga, aunque su impacto inicial haya sido menor, las reformas liberales que se han llevado a cabo en Hispanoamérica, especialmente en países como Chile, Argentina, México, Bolivia, Perú y Ecuador, liderados por políticos «populistas» que, sin embargo, han sabido impulsar medidas en la buena dirección”. En ese mismo artículo sostiene que el rol de un economista liberal debe ser “Sin perder de vista cuáles son los objetivos últimos y sus implicaciones, ni abandonar la labor de educación y divulgación, diseñar teóricamente procesos de transición alternativos que, sin violar en ningún caso los principios teóricos, vayan siempre dirigidos en la buena dirección”.